Domain subtyp.de kaufen?
Wir ziehen mit dem Projekt
subtyp.de um.
Sind Sie am Kauf der Domain
subtyp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain subtyp.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **

Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
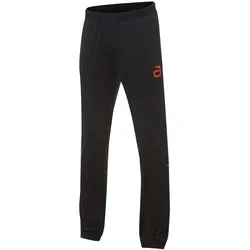
andro Zedar - Auswahl Variante HOSE schwarz/grün 3XL - 3XLSportlich geschnittener Funktionsanzug mit Kapuze Angenehmes Körperklima dank atmungsaktiver Mikrofaser Kontrastfarbende Laserdot-Einsätze mit Branding Reflektierende Einsätze in silber Seitliche Einschubtaschen an Jacke und Hose 88% Polyester, 12% Elasthan, Einsätze: 100% Polyester Mikrofaser GröÃe: XS â 3XL Farbe: schwarz/grün Informationspflichten zur Produktsicherheitsverordnung Hersteller: Schöler&Micke Sportartikel-Vertriebs-Ges. mbH Adresse: Alte StraÃe 59, 44143 Dortmund Kontakt: s-m@schoeler-micke.de / +49 231 9588 0 Warnhinweis: kein Warnhinweis9,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
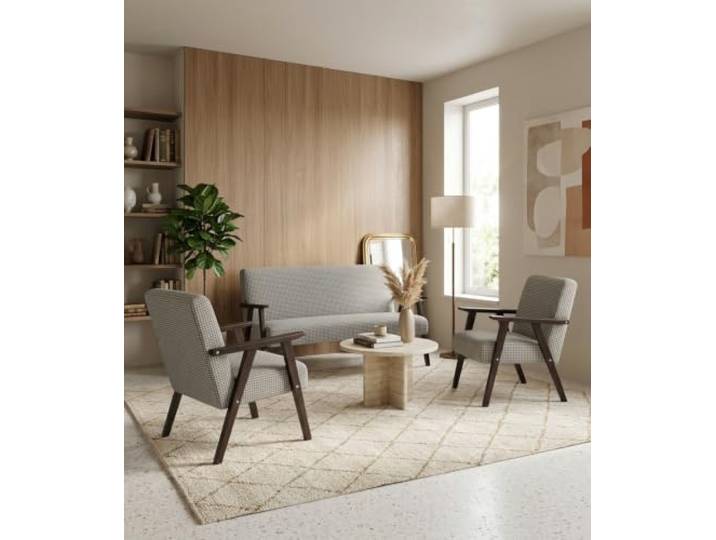
Family Meble Sitzgruppe Soler Design – Zweisitzer-Sofa und 2 Sessel im Retro-Stil – Variante Design PepitaFamily Meble Sitzgruppe Soler Design – Zweisitzer-Sofa und 2 Sessel im Retro-Stil – Variante Design Pepita. Sitzgruppe Soler: Zweisitzer-Sofa und zwei passende Sessel im Retro-Vintage-Stil Variante Design Pepita; Bezug: Stoff Sitze mit Wellenfedern, dekorative Armlehnen aus Holz Maße Sofa: 60 × 59 × 94 cm; Sitzhöhe 43 cm Passt in moderne, Loft- und Vintage-Wohnzimmer Farbe:Design Pepita744,75 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Geberit Glaseinlegeboden, Option Spiegelschrank, Modell 800360, 595156000 595156000Geberit Glaseinlegeboden für Spiegelschrank: 55.5x11.7cm,, 595156000 Geberit Glaseinlegeboden für Spiegelschrank Technische Eigenschaften B / Breite (cm): 55,5 cm T / Tiefe (cm): 11,7 cm Zusätzlicher Lieferumfang Glaseinlegeboden Produktdaten Werksartikelnummer: 595156000 EAN: 4022009347050 Gewicht: 1,792 kg Hersteller: Geberit18,19 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Geberit Glaseinlegeboden, Option Spiegelschrank, Modell 800390, 595166000 595166000Geberit Glaseinlegeboden für Spiegelschrank: 85.5x11.7cm,, 595166000 Geberit Glaseinlegeboden für Spiegelschrank Technische Eigenschaften B / Breite (cm): 85,5 cm T / Tiefe (cm): 11,7 cm Zusätzlicher Lieferumfang Glaseinlegeboden Produktdaten Werksartikelnummer: 595166000 EAN: 4022009347128 Gewicht: 1,686 kg Hersteller: Geberit23,23 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter

-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **

Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
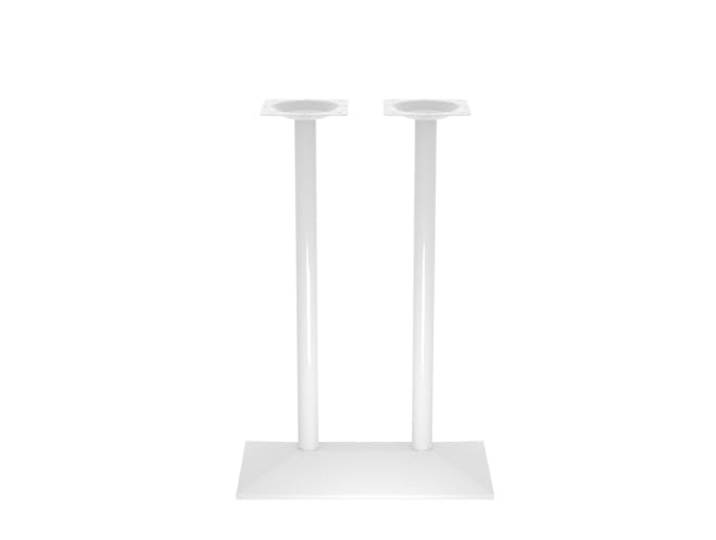
ONPIRA Tischgestell Weiss Modell „München“ in Single, Doppelt oder Stehtisch Variante zur Auswahl (Stehtisch 110cm)<p>Das <strong>ONPIRA Tischgestell</strong> Modell „München“ vereint modernes Design mit Funktionalität und ist in verschiedenen Varianten erhältlich: als <strong>Single</strong>, <strong>Doppelt</strong> oder als <strong>Stehtisch</strong> mit einer Höhe von 110 cm. Die stilvolle, weiß lackierte Oberfläche fügt sich harmonisch in diverse Einrichtungsstile ein und verleiht jedem Raum eine elegante Note.</p><p>Die <strong>Single-Variante</strong> eignet sich perfekt für Einzeltische, während die <strong>Doppel-Variante</strong> ideal für lange Esstische oder Konferenztische ist. Das Tischgestell „München“ überzeugt durch seine stabile Konstruktion, die aus robustem Material gefertigt ist und eine zuverlässige Basis für Ihre Tischplatte bietet. So kannst du sicher sein, dass dein Tisch auch bei intensiver Nutzung standfest bleibt.</p><p>Die Montage des Tischgestells gestaltet sich unkompliziert und erfordert kein aufwendiges Werkzeug, sodass du deinen neuen Tisch schnell und einfach einsatzbereit hast. Zudem ist die pflegeleichte Oberfläche nicht nur ansprechend, sondern auch strapazierfähig und leicht zu reinigen, was den Alltag erheblich erleichtert.</p><p>Ein weiterer Vorteil des Tischgestells ist die Möglichkeit zur individuellen Gestaltung. Du kannst die Tischplatte deiner Wahl hinzufügen und so deinen persönlichen Tisch kreieren, der perfekt zu deinem Wohnstil passt. Das ONPIRA Tischgestell „München“ ist die ideale Wahl für alle, die Wert auf Qualität und Design legen.</p>104,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
andro Nelson - Auswahl Variante Hose schwarz XXS - XXSOptimale Vereins â und Teamanzug-Jacke optimales Feuchtigkeitsmanagement durch 4-Way-Stretch-Funktionsmaterial perfekt für Be?ockungen/Bedruckungen Jacken- und HosengröÃen unterschiedlich kombinierbar Jacke mit Stehbündchen und Kordelzug modische Akzente durch farbigen Kordelzug und dezente Laser-Dot-Einsätze re?ektierende Details an den Ãrmeln Hauptmaterial 92% Polyester Mikrofaser, 8% Elasthan, Einsätze: 100% Polyester, Futter: 100% Polyester Mikrofaser, functional indoor fabrics Funktionsfaser Gr. 3XSâ5XL Informationspflichten zur Produktsicherheitsverordnung Hersteller: Schöler&Micke Sportartikel-Vertriebs-Ges. mbH Adresse: Alte StraÃe 59, 44143 Dortmund Kontakt: s-m@schoeler-micke.de / +49 231 9588 0 Warnhinweis: kein Warnhinweis9,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
andro Zedar - Auswahl Variante HOSE schwarz/grün 3XL - 3XLSportlich geschnittener Funktionsanzug mit Kapuze Angenehmes Körperklima dank atmungsaktiver Mikrofaser Kontrastfarbende Laserdot-Einsätze mit Branding Reflektierende Einsätze in silber Seitliche Einschubtaschen an Jacke und Hose 88% Polyester, 12% Elasthan, Einsätze: 100% Polyester Mikrofaser GröÃe: XS â 3XL Farbe: schwarz/grün Informationspflichten zur Produktsicherheitsverordnung Hersteller: Schöler&Micke Sportartikel-Vertriebs-Ges. mbH Adresse: Alte StraÃe 59, 44143 Dortmund Kontakt: s-m@schoeler-micke.de / +49 231 9588 0 Warnhinweis: kein Warnhinweis9,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Family Meble Sitzgruppe Soler Design – Zweisitzer-Sofa und 2 Sessel im Retro-Stil – Variante Design PepitaFamily Meble Sitzgruppe Soler Design – Zweisitzer-Sofa und 2 Sessel im Retro-Stil – Variante Design Pepita. Sitzgruppe Soler: Zweisitzer-Sofa und zwei passende Sessel im Retro-Vintage-Stil Variante Design Pepita; Bezug: Stoff Sitze mit Wellenfedern, dekorative Armlehnen aus Holz Maße Sofa: 60 × 59 × 94 cm; Sitzhöhe 43 cm Passt in moderne, Loft- und Vintage-Wohnzimmer Farbe:Design Pepita744,75 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Geberit Glaseinlegeboden, Option Spiegelschrank, Modell 800360, 595156000 595156000Geberit Glaseinlegeboden für Spiegelschrank: 55.5x11.7cm,, 595156000 Geberit Glaseinlegeboden für Spiegelschrank Technische Eigenschaften B / Breite (cm): 55,5 cm T / Tiefe (cm): 11,7 cm Zusätzlicher Lieferumfang Glaseinlegeboden Produktdaten Werksartikelnummer: 595156000 EAN: 4022009347050 Gewicht: 1,792 kg Hersteller: Geberit18,19 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Geberit Glaseinlegeboden, Option Spiegelschrank, Modell 800390, 595166000 595166000Geberit Glaseinlegeboden für Spiegelschrank: 85.5x11.7cm,, 595166000 Geberit Glaseinlegeboden für Spiegelschrank Technische Eigenschaften B / Breite (cm): 85,5 cm T / Tiefe (cm): 11,7 cm Zusätzlicher Lieferumfang Glaseinlegeboden Produktdaten Werksartikelnummer: 595166000 EAN: 4022009347128 Gewicht: 1,686 kg Hersteller: Geberit23,23 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Geberit Glaseinlegeboden seitlich, Option Modell 800320, 595207000 595207000Geberit Glaseinlegeboden für Spiegelschrank: 42.4x11.7cm, Glas, 595207000 Geberit Glaseinlegeboden für Spiegelschrank Farbe / Oberfläche Oberfläche: Glas Technische Eigenschaften B / Breite (cm): 42,4 cm T / Tiefe (cm): 11,7 cm Zusätzlicher Lieferumfang Glaseinlegeboden Produktdaten Werksartikelnummer: 595207000 EAN: 4022009367898 Gewicht: 0,796 kg Hersteller: Geberit16,06 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Geberit Glaseinlegeboden mitte, Option Modell 800320, 595208000 595208000Geberit Glaseinlegeboden für Spiegelschrank: 70.5x11.7cm, Glas, 595208000 Geberit Glaseinlegeboden für Spiegelschrank Farbe / Oberfläche Oberfläche: Glas Technische Eigenschaften B / Breite (cm): 70,5 cm T / Tiefe (cm): 11,7 cm Zusätzlicher Lieferumfang Glaseinlegeboden Produktdaten Werksartikelnummer: 595208000 EAN: 4022009367904 Gewicht: 1,344 kg Hersteller: Geberit14,76 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.